Laurier tin en haie : comment la planter, la tailler et choisir ses plants
14 novembre 2026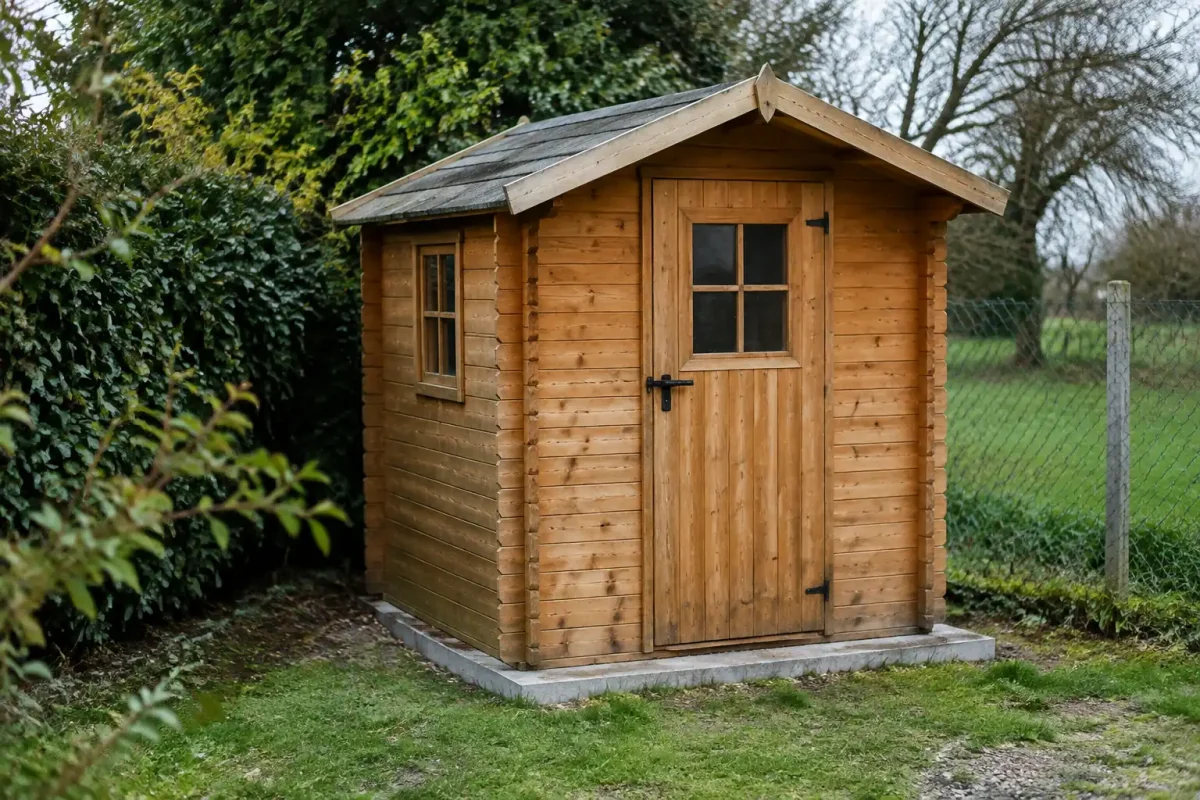
Installer un abri de jardin n’est pas toujours sans conséquence fiscale. Selon sa taille, la construction peut déclencher la taxe d’aménagement, calculée par l’administration à partir de la surface créée. Voici comment savoir si vous êtes concerné, combien vous paierez et ce que vous risquez si l’abri n’a jamais été déclaré.
Abri de jardin : à partir de quelle surface paie-t-on la taxe ?
La règle tient en un seuil : en dessous de 5 m², l’abri de jardin n’est pas taxé. Au-delà, la taxe d’aménagement s’applique sur la surface taxable, c’est-à-dire la surface de plancher close et couverte dont la hauteur sous plafond atteint au moins 1,80 m. Un simple auvent ouvert ou une structure sans toit ne suit donc pas le même régime.
Ce seuil se superpose aux démarches d’urbanisme, qui reposent sur l’emprise au sol et la surface de plancher. Le tableau ci-dessous résume les trois situations les plus courantes.
| Surface de l’abri | Démarche en mairie | Taxe d’aménagement |
|---|---|---|
| 5 m² ou moins | Aucune formalité en principe (sauf secteur protégé ou règle particulière du plan local d’urbanisme) | Non due |
| De 5 à 20 m² | Déclaration préalable de travaux | Due |
| Plus de 20 m² | Permis de construire | Due |
Votre mairie reste la meilleure source pour vérifier les contraintes locales. Le plan local d’urbanisme peut imposer des règles de hauteur, d’implantation ou d’aspect, et un abri de 4 m² placé près d’un monument historique peut exiger une autorisation.
Comment se calcule la taxe abri de jardin en 2026 ?
La formule est la même pour tous les projets : surface taxable × valeur forfaitaire × (taux communal + part départementale + part régionale). La part régionale n’existe qu’en Île-de-France. Le taux communal est voté par la commune, généralement entre 1 % et 5 %, et peut monter plus haut dans certains secteurs aménagés. La part départementale ne dépasse pas 2,5 %.
La valeur forfaitaire est fixée par mètre carré et réévaluée chaque 1er janvier. En 2025, elle s’élevait à 930 € hors Île-de-France et à 1 054 € en Île-de-France. Je vous invite à vérifier le montant publié pour 2026 sur le site de l’administration avant de faire vos calculs.
Un exemple chiffré avec un abri de 12 m²
Prenons un abri fermé de 12 m² dans une commune qui applique un taux communal de 3 %, dans un département dont la part est de 1,5 %, soit 4,5 % au total. Avec la valeur forfaitaire de 930 € du calcul ci-dessous, le résultat est le suivant : 12 × 930 = 11 160 €, puis 11 160 × 4,5 % = 502 € environ. Le seuil de 5 m² n’est pas déduit : toute la surface est taxée dès qu’il est dépassé.
Abri de 12 m² : ordre de grandeur de la facture
Avec un taux cumulé de 4,5 %, comptez environ 42 € par mètre carré taxable. Un taux communal à 5 % et une part départementale à 2,5 % porteraient la note à près de 870 € pour le même abri. Le taux de votre commune pèse donc lourd dans le résultat.
Qui paie, et quand ?
Le propriétaire déclare la construction sur le service « Gérer mes biens immobiliers » du site impots.gouv.fr, dans les 90 jours suivant l’achèvement des travaux. La DGFiP calcule ensuite la taxe d’après la déclaration et envoie l’avis de paiement. Lorsque le montant dépasse 1 500 €, il est réclamé en deux échéances, ce qui ne concerne presque jamais un abri.
Montants 2026 : ce qui change par rapport aux années précédentes
La valeur forfaitaire suit l’évolution de l’indice du coût de la construction, ce qui explique les variations d’une année sur l’autre. Plusieurs médias ont signalé un léger recul pour 2026, après des hausses régulières ces dernières années. Pour un petit abri, l’écart reste de quelques euros, car il se répercute sur une surface réduite.
Ce qui change vraiment la facture, c’est le taux voté par la commune et le département. Deux voisins qui construisent le même abri de 12 m² de part et d’autre d’une limite communale peuvent payer des sommes très différentes. Demandez le taux en vigueur à la mairie avant de commander votre abri auprès d’un fournisseur d’abri de jardin en bois.
Exonérations et cas particuliers
Les abris de 5 m² ou moins échappent à la taxe, faute de surface taxable suffisante. Les communes et les départements ont aussi la possibilité d’accorder, par délibération, une exonération partielle ou totale pour les abris de jardin soumis à déclaration préalable. Cette décision locale est facultative : renseignez-vous auprès de votre mairie, car elle n’est pas appliquée partout.
La reconstruction à l’identique d’un abri détruit par un sinistre est également exonérée sous conditions. Un abri posé sans fondation, comme un modèle démontable, n’échappe pas pour autant à la taxe : c’est sa surface close et couverte qui compte, pas son mode d’ancrage.
Gardez en tête que la taxe d’aménagement est un paiement unique. Elle ne dispense pas de la taxe foncière, qui peut augmenter légèrement si l’administration considère que l’abri améliore la valeur locative du bien.
Abri non déclaré : amendes, astreintes et régularisation
Une construction non déclarée expose à deux types de sanctions. Côté fiscal, l’administration peut réclamer la taxe avec des majorations, jusqu’à 80 % du montant en cas de défaut de déclaration. Côté urbanisme, le fait de bâtir sans déclaration préalable ni permis de construire est passible d’une amende de 1 200 € à 6 000 € par mètre carré construit.
Le juge peut aussi ordonner la mise en conformité ou la démolition, assortie d’une astreinte pouvant atteindre 500 € par jour de retard. Les poursuites pénales se prescrivent par six ans, mais la mairie peut agir plus longtemps sur le plan civil, ce qui complique les reventes et les successions.
La régularisation reste la meilleure option. Déposez une déclaration préalable ou une demande de permis de construire a posteriori si le projet respecte le plan local d’urbanisme, puis déclarez l’abri aux impôts. Plus vous agissez tôt, moins vous risquez de majorations. Si l’abri ne respecte pas les règles, mieux vaut en parler à la mairie avant qu’un voisin ne le signale.